Opublikowano rozporządzenie zmieniające rozporządzenie w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki (Dz.U. z 2025 r. poz. 275). Powodem zmiany rozporządzenia jest konieczność uwzględnienia w skonsolidowanym rachunku zysków i strat zmian dotyczących usunięcia przychodów ze sprzedaży materiałów z kategorii przychodów netto ze sprzedaży.

W Dzienniku Ustaw z 6 marca 2025 r. pod poz.  275 opublikowano rozporządzenie Ministra Finansów z 25 lutego 2025 r. zmieniające rozporządzenie w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych. Konieczność nowelizacji tego rozporządzenia wynika ze zmian w ustawie o rachunkowości dotyczącej przesunięcia przychodów ze sprzedaży materiałów z kategorii przychodów netto ze sprzedaży do pozostałych przychodów operacyjnych (zmiana dokonana ustawą z 6 grudnia 2024 r. o zmianie ustawy o rachunkowości, ustawy o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym oraz niektórych innych ustaw – Dz. U. poz. 1863). Opublikowane rozporządzenie uaktualnia w tym zakresie załącznik nr 3 „Skonsolidowany rachunek zysków i strat" zarówno w wariancie kalkulacyjnym, jak i porównawczym.

Rozporządzenie Ministra Finansów z 25 lutego  2025 r. zmieniające rozporządzenie w sprawie szczegółowych zasad sporządzania przez jednostki inne niż banki, zakłady ubezpieczeń i zakłady reasekuracji skonsolidowanych sprawozdań finansowych grup kapitałowych. weszło w życie 7 marca 2025 r. Ma ono zastosowanie po raz pierwszy do sprawozdań sporządzanych za rok obrotowy rozpoczynający się po dniu 31 grudnia 2023 r., tj. za rok obrotowy rozpoczynający się 1 stycznia 2024 r. Przy czym do sprawozdań sporządzonych za rok obrotowy kończący się przed 1 stycznia 2025 r. (tj. za 2024 r.) mogą być zastosowane dotychczasowe przepisy, jeżeli nie wywiera to istotnie ujemnego wpływu na realizację obowiązku rzetelnego i jasnego przedstawienia sytuacji majątkowej i finansowej oraz wyniku finansowego jednostki. 

www.inforlex.pl

Pozostałe 0% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę

Źródło: Controlling i Rachunkowość Zarządcza nr 3-4/2025
Zobacz również

Tekst otwarty nr 10/2026

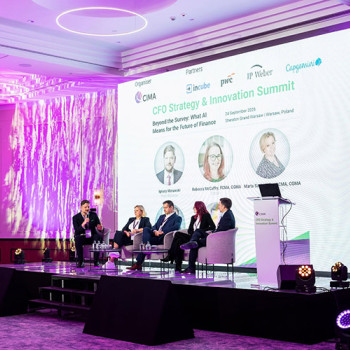
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.