

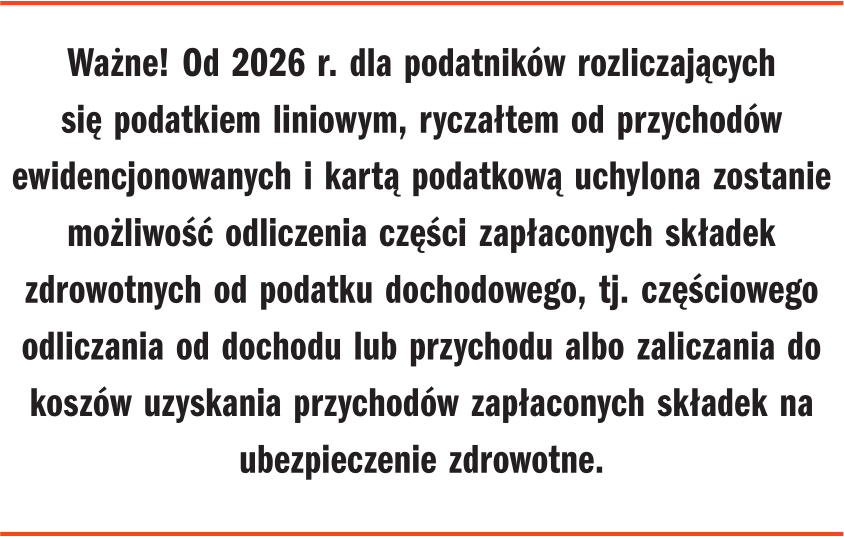
4 kwietnia 2025 r. Sejm przyjął rządowy projekt ustawy zmieniającej zasady rozliczania składki zdrowotnej od 2026 r., który zakłada wprowadzenie dwuelementowej podstawy wymiaru składki zdrowotnej dla przedsiębiorców. Składka zdrowotna do pewnego poziomu będzie ryczałtowa, a od nadwyżki dochodów – procentowa. Część zryczałtowana składki będzie wynosić 9% od 75% minimalnego wynagrodzenia za pracę, natomiast druga ma zależeć od formy opodatkowania przedsiębiorcy. Nowelizacja zakłada również, że od 2026 r. uchylona zostanie możliwość rozliczenia zapłaconych składek zdrowotnych w podatku dochodowym.

Istotą planowanych rozwiązań jest wprowadzenie zmian w podstawie wyliczania oraz opłacania składki zdrowotnej dla przedsiębiorców od 1 stycznia 2026 r. Na zmianach zyskają w szczególności ci przedsiębiorcy, którzy osiągają niskie i średnie dochody. Zmiana obejmie przede wszystkim przepis art. 81 ustawy o świadczeniach opieki zdrowotnej, regulujący podstawę wymiaru składki na ubezpieczenie zdrowotne – wskazano w uzasadnieniu do projektu ustawy.

Poniżej przedstawione zostały rozwiązania w odniesieniu do różnych form opodatkowania:
- dla osób rozliczających się na zasadach ogólnych przy zastosowaniu skali podatkowej, o której mowa w art. 27 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2024 r. poz. 226, z późn. zm.) oraz dla osób rozliczających się w formie podatku liniowego, o którym mowa w art. 30c ustawy o podatku dochodowym od osób fizycznych (oraz osób, o których mowa w art. 30ca tej ustawy). Ustawa przewiduje:
- stałą, niską składkę, która będzie wynosić 9% od 75% minimalnego wynagrodzenia – w przypadku przedsiębiorców osiągających w danym miesiącu dochód do wysokości 1,5-krotności przeciętnego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale roku poprzedniego, włącznie z wypłatami z zysku, ogłaszanego przez Prezesa GUS,
- dodatkową składkę w wysokości 4,9% od nadwyżki ponad 1,5-krotność przeciętnego wynagrodzenia – w przypadku przedsiębiorców, których dochód przekroczy próg 1,5-krotności przeciętnego wynagrodzenia;
- uchylenie możliwości rozliczenia zapłaconych składek w podatku dochodowym – w przypadku podatników stosujących opodatkowanie podatkiem liniowym;
2. dla osób stosujących opodatkowanie w formie ryczałtu od przychodów ewidencjonowanych:
- stałą, niską składkę, która będzie wynosić 9% od 75% minimalnego wynagrodzenia – w przypadku przedsiębiorców osiągających w danym miesiącu przychód do wysokości 3-krotności przeciętnego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale roku poprzedniego, włącznie z wypłatami z zysku, ogłaszanego przez Prezesa GUS,
- dodatkową składkę w wysokości 3,5% od nadwyżki ponad 3-krotność przeciętnego wynagrodzenia – w przypadku przedsiębiorców, których przychody przekroczą próg 3-krotności przeciętnego wynagrodzenia składka;
- uchylenie możliwości odliczenia zapłaconych składek od przychodów dla celów podatkowych;
3. dla osób stosujących opodatkowanie w formie karty podatkowej oraz dla osób współpracujących z osobami prowadzącymi pozarolniczą działalność gospodarczą:
- stałą, niską składkę, która będzie wynosić 9% od 75% minimalnego wynagrodzenia za pracę;
- uchylenie możliwości odliczenia zapłaconych składek od karty podatkowej.

www.inforlex.pl

Pozostałe 0% artykułu dostępne jest dla zalogowanych użytkowników serwisu.
Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.
Zaloguj Zamów prenumeratęŹródło: Controlling i Rachunkowość Zarządcza nr 05/2025