Inwestycje w rozwój technologicznych produktów (wyrobów czy usług), w tym również w procesy ich wytwarzania, wpływają na pozycję przedsiębiorstw na rynku. Inwestycje typu B+R przekładają się na wartość przedsiębiorstw już na etapie ogłaszania przez nie programu inwestycyjnego związanego z pracami badawczo-rozwojowymi (B+R).

Inwestycje w infrastrukturę badawczo-rozwojową (B+R) szansą na wzrost konkurencyjności MSP i dużych przedsiębiorstw/ część 1

Inwestycje w infrastrukturę B+R mają charakter głównie inwestycji w tworzenie aktywów przedsiębiorstwa, które z kolei będą pracować na wygenerowanie dochodów przedsiębiorstwa z tytułu sprzedaży produktów powstałych w wyników prac B+R lub komercjalizacji chronionej własności intelektualnej. Realizacja prac B+R może skutkować uzyskaniem innowacyjnego rozwiązania problemu technicznego, które następnie można objąć ochroną prawną, aby czerpać z tego dodatkowe korzyści.

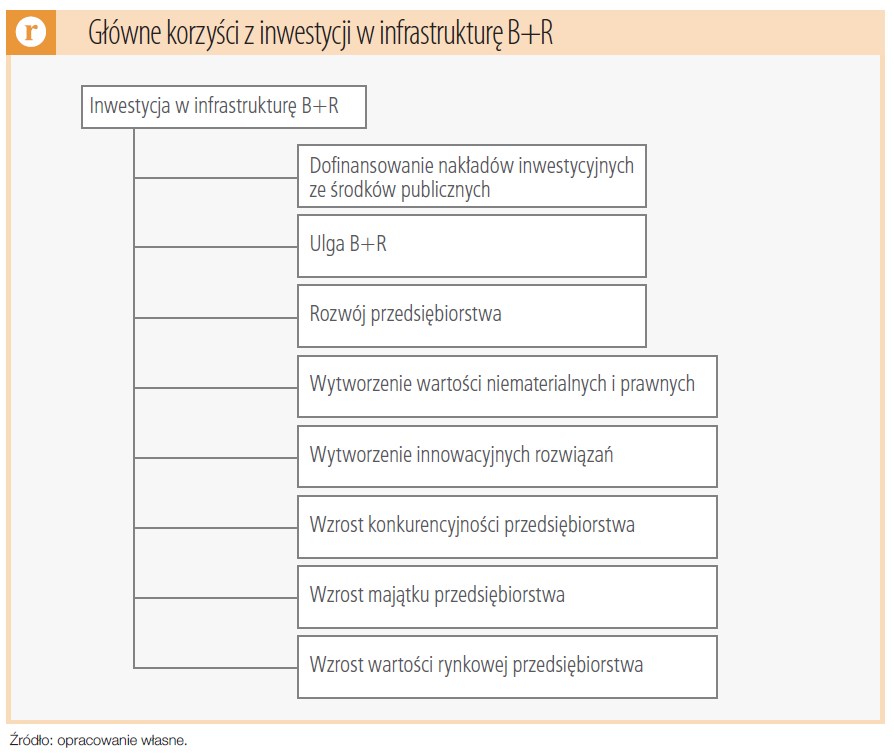
Inwestycje w infrastrukturę B+R mają na celu wyposażenie przedsiębiorców w narzędzia umożliwiające im realizację prac B+R, czego wynikiem będzie stworzenie innowacji produktowej bądź procesowej, poprawa pozycji przedsiębiorstwa w branży czy na danym rynku, jak również zwiększenie wartości rynkowej przedsiębiorstwa (rysunek).
We współczesnym zarządzaniu jedną z najważniejszych informacji o firmie jest jej wartość. Prowadząc działalność B+R, przedsiębiorstwa mogą budować wartość bilansową oraz rynkową dzięki inwestycjom w wartości niematerialne i prawne (WNiP). Warto dodać, że jedynie nabyte, a nie wytworzone prawa majątkowe można aktywować w bilansie jako WNiP. Wartość rynkowa przedsiębiorstwa często nie pokrywa się zatem z bilansową. Do WNiP zalicza się jednak koszty zakończonych prac rozwojowych prowadzonych przez jednostkę na własne potrzeby – poniesione przed podjęciem produkcji lub zastosowaniem technologii – które można aktywować, gdy spełnione zostaną warunki z art. 33 ust. 2 ustawy o rachunkowości.

Zgodnie z uor, nakłady poniesione na badania przemysłowe, stanowią koszt w RZiS. Natomiast nakłady poniesione na prace rozwojowe stanowić mogą aktywa w bilansie.

Pozostałe 88% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.

Zobacz również

Budżet wynagrodzeń 2027: jak policzyć rzeczywisty koszt zatrudnienia?

Budżet wynagrodzeń 2027: jak policzyć rzeczywisty koszt zatrudnienia?

Jak wiadomo, koszty wynagrodzeń często stanowią znaczny udział kosztów w rachunku zysków i strat firm. Wraz z nadejściem nowego roku rosną też oczekiwania pracowników odnośnie do podwyżek, dlatego też wiarygodne i precyzyjne zaplanowanie budżetu wynagrodzeń jest bardzo istotne. Należy też pamiętać o mających wejść w życie w 2027 r. przepisach dotyczących transparentności płac i ich ewentualnym wpływie na tworzone budżety.

Czytaj więcej

Jak znaleźć 10% oszczędności bez cięcia wszystkich kosztów po równo?

Jak znaleźć 10% oszczędności bez cięcia wszystkich kosztów po równo?

Przedsiębiorcy od lat zmagają się z rosnącymi kosztami prowadzenia działalności, presją spadających marż, a także z ogólną nieprzewidywalnością występującą w warunkach funkcjonowania. Nie ma się więc co dziwić, że temat poszukiwania oszczędności w firmach jest cały czas aktualny. Pojęcie „cięcia kosztów” kojarzy się z redukcjami liniowymi, lecz może mieć ono jeszcze inne oblicze. Nowoczesne poszukiwania poprawy rentowności mogą zostać oparte na analizie danych i controllingu, a co za tym idzie – na świadomym zarządzaniu kosztami. W jaki sposób się za to zabrać? Po odpowiedzi zapraszam do dalszej lektury.

Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.