Co trzeci przedsiębiorca w Polsce łamie przepisy podatkowe podczas sprzedaży. Funkcjonariusze KAS w pierwszej połowie 2025 r. nałożyli rekordowe 9,5 tys. mandatów za niewystawianie paragonów i inne naruszenia. Nabycia sprawdzające stają się coraz skuteczniejszym narzędziem w walce z szarą strefą, a ich efektywność rośnie z roku na rok.

Krajowa Administracja Skarbowa (KAS) w pierwszej połowie 2025 r. przeprowadziła ponad 25 tys. nabyć sprawdzających, wykrywając nieprawidłowości w 36% kontrolowanych podmiotów. To znaczący wzrost w porównaniu z analogicznym okresem 2024 r., kiedy nieprawidłowości stwierdzono w 22% przypadków.

W wyniku kontroli funkcjonariusze KAS nałożyli prawie 9,5 tys. mandatów karnych o łącznej wartości przekraczającej 12,6 mln zł. Wysokość pojedynczego mandatu wahała się od 350 do 23 900 zł. Dla porównania w pierwszym półroczu 2024 r. nałożono 5,6 tysi. mandatów na kwotę 8,7 mln zł. Najwięcej nieprawidłowości ujawniono w branży bu­dowlanej (58%) i transporcie pasażerskim (52%).

Najczęściej wykrywane nieprawidłowości to:

  • brak ewidencjonowania sprzedaży przy użyciu kasy rejestrującej,
  • błędne zastosowanie stawki VAT,
  • brak banderol podatkowych,
  • nieprzesyłanie danych do Centralnego Repozytorium Kas,
  • nieprawidłowości dotyczące samej kasy rejestrującej.

Na czym polega nabycie sprawdzające?

Nabycie sprawdzające polega na nabyciu przez pracownika KAS towarów lub usług w celu sprawdzenia wywiązywania się przez sprawdzanego z obowiązków wynikających z przepisów prawa podatkowego, w zakresie:

  1. ewidencjonowania sprzedaży przy zastosowaniu kasy rejestrującej,
  2. wydawania nabywcy paragonu fiskalnego.

Nabycie sprawdzające jest dokonywane w miejscu sprzedaży towarów lub świadczenia usług przez sprawdzanego.

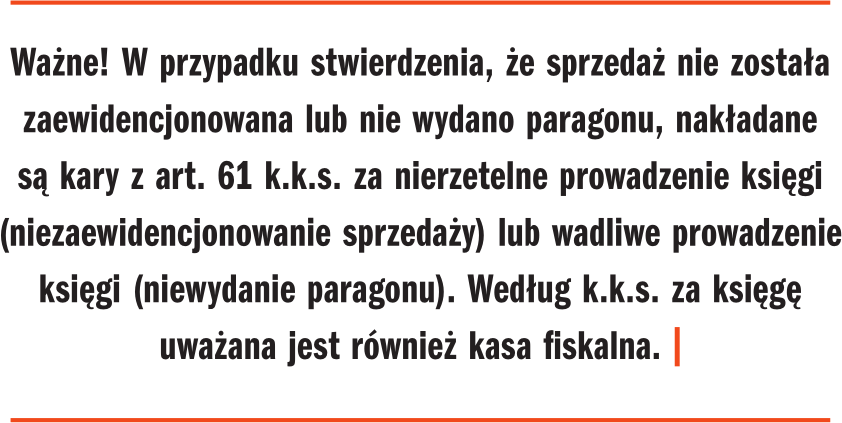
Zgodnie z przepisami towar jest niezwłocznie zwracany sprawdzanemu przedsiębiorcy wraz z paragonem fiskalnym – o ile został wydany. Przedsiębiorca ma obowiązek przyjęcia zwracanego towaru. Wyjątek stanowią sytuacje, gdy towar stanowi dowód popełnienia przestępstwa lub wykroczenia – wówczas jest zatrzymywany na podstawie odrębnych przepisów.
Źródło: Infor.pl

Pozostałe 0% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę

Źródło: Controlling i Rachunkowość Zarządcza nr 09/2025
Zobacz również

Tekst otwarty nr 10/2026

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.